互联网时代的新保险销售模式分析
一、引言
随着互联网技术的飞速发展,保险销售模式正经历深刻变革。传统保险销售依赖代理人渠道和银保渠道,而互联网销售以其高效、便捷、低成本的特点,成为保险行业的新增长点。本报告旨在分析互联网时代的新保险销售模式,探讨其优势、挑战及未来趋势。
二、互联网保险销售的发展背景
- 网民规模扩大与数字化生活普及:截至2023年,中国网民规模超过10亿,互联网渗透率持续提升,为保险线上销售奠定用户基础。
- 政策支持与监管完善:银保监会发布《互联网保险业务监管办法》,规范市场秩序,鼓励创新。
- 消费习惯变迁:年轻一代更倾向于线上比价、自主购买保险产品。
三、互联网保险销售的主要模式
- 保险公司自建平台:如平安e生保、人保官网直销,通过官方网站或APP直接销售保险产品,减少中间环节。
- 第三方保险电商平台:如蚂蚁保、水滴保、慧择网,聚合多家保险公司产品,提供比价、咨询和购买服务。
- 场景化嵌入式销售:与电商、出行、旅游等场景结合,如退货运费险、航班延误险、旅游意外险,在消费场景中无缝嵌入保险产品。
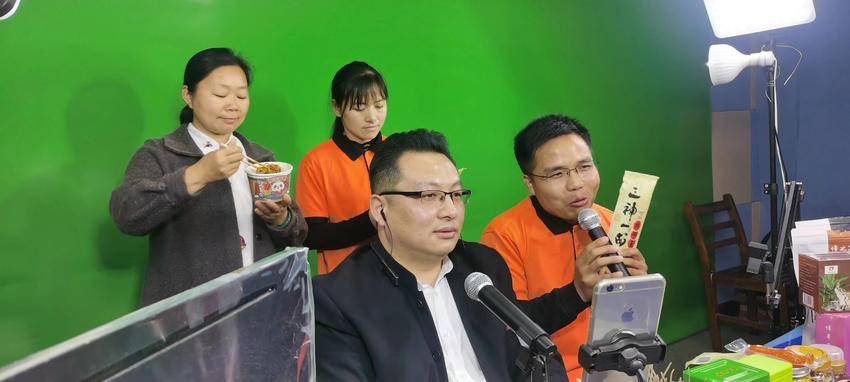
- 社交媒体与直播销售:利用微信、抖音等社交平台进行保险科普和产品推广,通过直播互动促成销售。
- 保险科技(InsurTech)驱动的定制化模式:利用大数据、AI进行精准定价和个性化推荐,如UBI车险(基于使用行为的保险)。
四、互联网销售模式的优势分析
- 降低销售成本:去中介化减少佣金支出,降低保费成本。
- 提升用户体验:7×24小时在线服务,简化投保流程,快速理赔。
- 精准营销与产品定制:基于用户数据画像,实现个性化推荐。
- 扩大市场覆盖:触达传统渠道难以覆盖的长尾客户和年轻群体。
五、面临的挑战与风险
- 数据安全与隐私保护:用户信息泄露风险,需加强合规管理。
- 销售误导与信任问题:线上沟通不充分可能导致消费者误解条款,需强化信息披露和可回溯管理。
- 监管合规压力:互联网保险业务需符合银保监会相关规定,如持牌经营、销售可回溯等。
- 逆向选择与道德风险:线上投保可能加剧信息不对称,需完善风控模型。
六、案例分析
以“蚂蚁保”为例:作为第三方平台,聚合百余家保险公司产品,通过场景化推荐和智能保险顾问(如“蚁小保”)提升转化率,同时强调“可回溯”管理以符合监管要求。
七、未来趋势展望
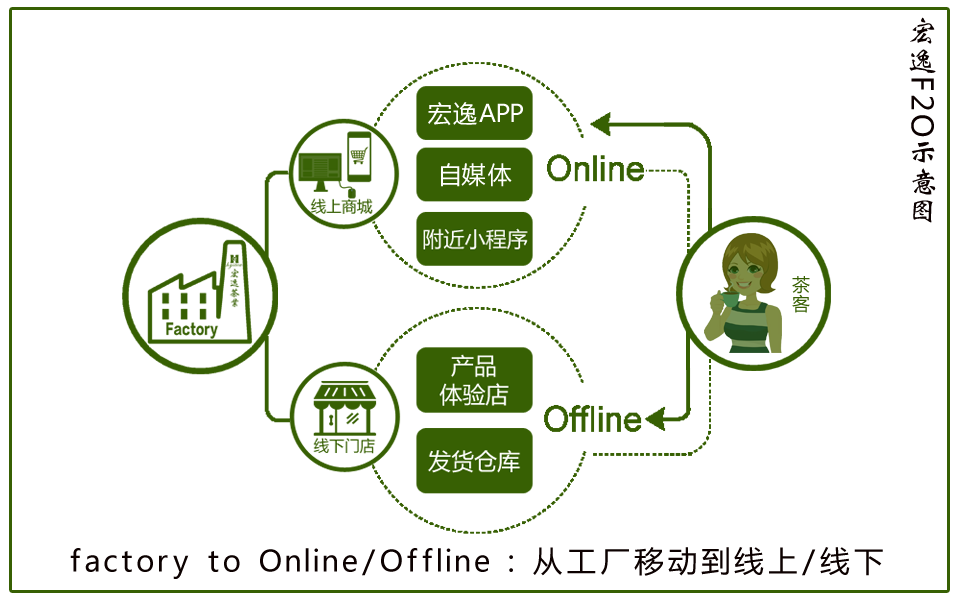
- 线上线下融合(O2O):互联网引流与线下服务结合,提升复杂产品(如寿险、健康险)的转化率。
- 智能化与个性化:AI核保、智能理赔将进一步普及。
- 监管科技(RegTech)应用:自动化合规监控成为标配。
- 生态圈构建:保险与健康、养老、汽车等产业深度融合,提供一站式解决方案。
八、结论
互联网销售模式为保险行业注入新活力,但其健康发展依赖于技术创新、监管规范和消费者教育的协同推进。保险公司应积极拥抱数字化,同时坚守合规底线,以用户为中心构建可持续的互联网保险生态。
如若转载,请注明出处:http://www.vbfncrv.com/product/68.html
更新时间:2026-11-20 16:34:21